La vente à emporter d’une pizza chaude relève du taux de 10 %, comme la même pizza livrée à domicile. Un produit conditionné pour être conservé descend à 5,5 %. Toute boisson alcoolique reste à 20 %, au comptoir comme en salle. Ces trois repères couvrent la quasi-totalité d’un ticket de pizzeria.
Vente à emporter : un seul critère, immédiat ou différé
Le code général des impôts classe les taux par destination du produit, pas par type de commerce. Selon le Bulletin officiel des finances publiques, le n de l’article 279 du code général des impôts soumet au taux de 10 % les ventes à emporter ou à livrer de produits alimentaires préparés en vue d’une consommation immédiate, à l’exclusion des boissons alcooliques. Les autres denrées destinées à l’alimentation humaine relèvent du taux de 5,5 % prévu à l’article 278-0 bis.
Reste à situer la frontière. Le même bulletin reprend la décision du Conseil constitutionnel du 28 décembre 2011 : le législateur a visé les produits dont la nature, le conditionnement ou la présentation induisent leur consommation dès l’achat. Ces ventes portent donc sur de la nourriture préparée destinée à être consommée dans les instants suivant l’achat, chaude ou froide.
Un point surprend souvent en pizzeria : le comportement de l’acheteur ne change rien. Toujours selon le Bulletin officiel des finances publiques, la circonstance que le client ne souhaite pas consommer immédiatement le produit reste sans incidence sur sa taxation au taux réduit de 10 %. Le fonctionnement concret d’un comptoir de retrait pèse donc sur la qualification fiscale de la vente à emporter autant que sur l’organisation du service.
La pizza, du comptoir au scooter du livreur
Une pizza chaude remise au comptoir dans sa boîte relève du taux de 10 %. Le Bulletin officiel des finances publiques range explicitement les pizzas parmi les produits vendus chauds soumis à ce taux, aux côtés des quiches, hamburgers, frites et kebabs. Service Public Entreprendre précise que ce taux vaut pour un aliment vendu chaud ou froid, ce qui règle le cas de la pizza qui refroidit avant le retrait.
La livraison suit exactement la même règle. Service Public Entreprendre indique que les pizzas, sushis et plats cuisinés livrés en vue d’une consommation immédiate sont vendus au taux de 10 %, que la commande parte vers un domicile ou un lieu de travail. Ni le canal de commande ni le mode de remise ne changent le taux : seule compte la destination du produit.
Le rayon de produits à cuire bascule à 5,5 %
Le Bulletin officiel des finances publiques soumet au taux de 5,5 % les produits vendus sous un emballage permettant leur conservation, ainsi que les produits vendus surgelés et les plats préparés, sous réserve qu’ils ne puissent être consommés sur place. Une pizza crue filmée, pensée pour être cuite à la maison plus tard, relève de cette logique de consommation différée.
La nuance vaut aussi pour les plats cuisinés, classés à 5,5 % par le même bulletin dès lors qu’ils peuvent être conservés. Service Public Entreprendre illustre l’écart : un plat cuisiné à emporter chez un traiteur sort à 10 %, mais à 5,5 % si ce traiteur ne dispose pas de lieu de restauration sur place. Une vitrine de produits à cuire fait donc cohabiter deux régimes dans votre boutique.
Boissons : le contenant décide, sauf pour l’alcool
Les boissons alcooliques ne connaissent qu’un seul traitement. Selon le Bulletin officiel des finances publiques, elles relèvent du taux normal de 20 % en application de l’article 278-0 bis du code général des impôts, à emporter comme sur place, en contenant fermé comme au verre. La définition vient de l’article 298 octodecies : les bières dont le titre alcoométrique excède 0,5 % vol et les autres boissons dont le titre excède 1,2 % vol.
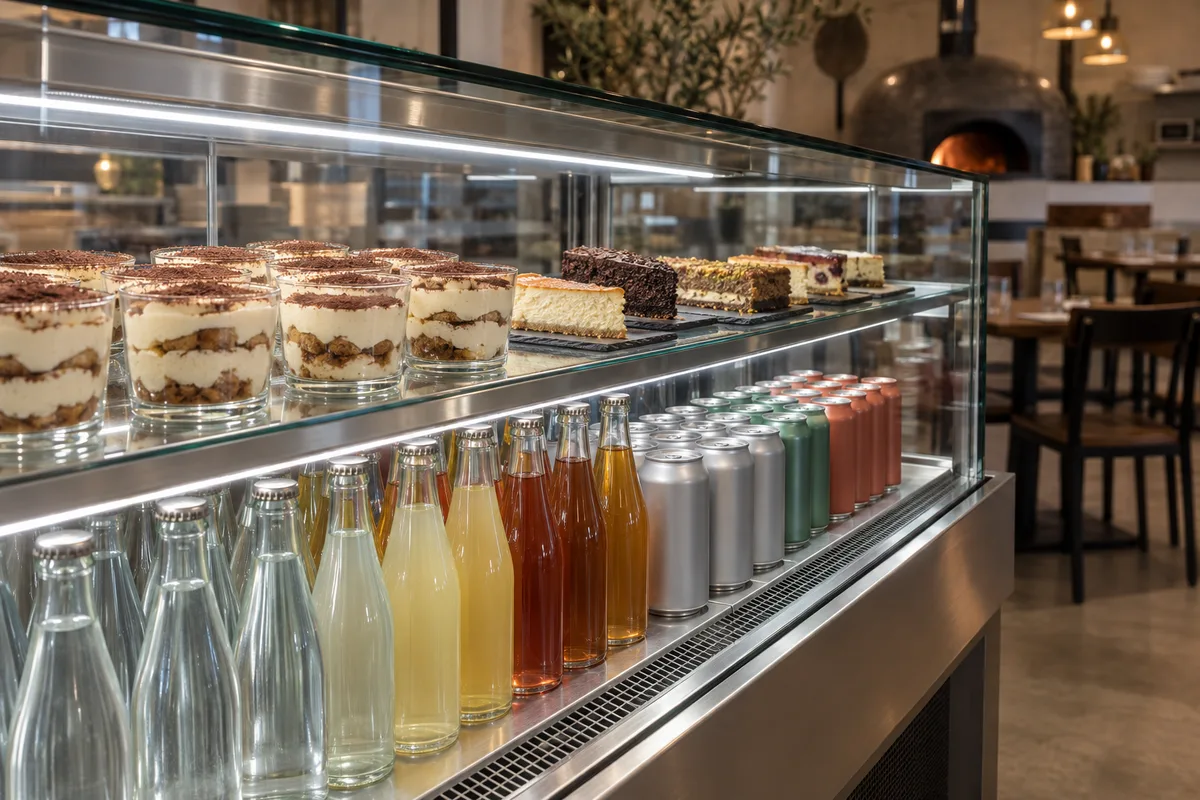
Pour le reste de la carte, le contenant tranche. Service Public Entreprendre applique le taux intermédiaire de 10 % aux boissons sans alcool servies dans des récipients ne permettant pas leur conservation, gobelets ou verres, et le taux de 5,5 % à l’eau et aux boissons non alcoolisées servies dans des contenants fermés hermétiquement : bouteille, canette, fût, brique.
Le soda servi au gobelet ne porte donc pas le taux de la canette prise au réfrigérateur. Service Public Entreprendre va plus loin : une petite bouteille d’eau reste à 5,5 % même si le client l’ouvre juste après l’achat, parce que le contenant hermétique autorise une conservation. Entre la canette, le verre de limonade et la bière, trois taux cohabitent sur la seule ligne des boissons.
Desserts et petites lignes qui font dérailler un ticket
Les glaces obéissent à une règle de portion. Selon le Bulletin officiel des finances publiques, les glaces vendues à l’unité relèvent de 10 %, en cornet, en pot individuel ou en esquimau, avec une règle pratique : un pot individuel s’entend d’une contenance inférieure à 200 ml. Vendues en lot, en paquet ou en pot familial, elles rejoignent le taux de 5,5 %.
Plusieurs accompagnements classiques suivent 5,5 % malgré les apparences. Service Public Entreprendre signale que les yaourts, les paquets de chips et les fruits à l’unité vendus en restauration à emporter sont facturés au taux réduit. Le Bulletin officiel des finances publiques y ajoute le pain, les viennoiseries et les pâtisseries sucrées, même vendus avec des couverts.
La même doctrine classe pourtant à 10 % les sandwichs et les salades vendues avec couverts, quel que soit le conditionnement. Confiseries et produits chocolatés complètent le tableau : 20 % dans un contenant de conservation, 10 % en restauration, le chocolat noir faisant exception à 5,5 % quand le chocolat blanc ou au lait reste au taux normal. Une carte construite ligne par ligne facilite ce classement.
Ventiler un ticket mixte sans se tromper
Un ticket mixte apparaît dès qu’une pizza part avec une bière. Service Public Entreprendre décrit deux méthodes acceptées par l’administration fiscale. La première applique à chaque produit son taux propre, ce que la pratique appelle ventilation des recettes. La seconde renonce à ventiler : la facture entière supporte alors le taux le plus élevé.
L’exemple officiel parle de lui-même. Service Public Entreprendre décrit un camion vendant un sandwich et une boisson alcoolisée : sans ventilation, la vente entière supporte 20 % ; avec ventilation, le sandwich sort à 10 % et la boisson à 20 %. Négliger ce paramétrage vous fait payer la taxe la plus lourde sur des produits qui n’y sont pas soumis.
Les formules à prix forfaitaire demandent un calcul de plus. Selon le Bulletin officiel des finances publiques, lorsque les éléments d’un menu s’analysent comme une prestation unique et indivisible, le redevable ventile le prix pour isoler la fraction représentative des boissons alcooliques, taxée au taux normal. La méthode doit rester économiquement rationnelle et justifiable auprès de l’administration : le bulletin propose de calculer le rapport entre le prix hors taxes à la carte des produits au taux réduit et le prix total hors taxes de la même commande, puis d’appliquer ce rapport au prix du menu. Un supplément accord mets et vin relève du taux normal, quand l’alcool intégré à un plat suit le taux de ce plat.
Caisse, note et facture : la preuve du taux appliqué
Le bon taux ne vaut rien sans trace exploitable. Selon impots.gouv.fr, l’article 286-I-3° bis du code général des impôts impose aux assujettis à la TVA équipés d’un logiciel ou d’un système de caisse un outil respectant quatre conditions : inaltérabilité, sécurisation, conservation et archivage des données. Ce respect se justifie par un certificat délivré par un organisme accrédité ou par une attestation individuelle de l’éditeur, possibilité rétablie par la loi de finances pour 2026.
Tous les établissements ne sont pas concernés : l’administration fiscale dispense de cette obligation les assujettis bénéficiant de la franchise en base, notamment les micro-entrepreneurs. Selon Service Public Entreprendre, les seuils de cette franchise restent inchangés pour 2026, à 85 000 euros de chiffre d’affaires pour les activités commerciales et d’hébergement, avec un seuil majoré de 93 500 euros.
Côté client, l’addition reste due. Service Public Entreprendre rappelle qu’une addition, aussi appelée note, doit obligatoirement être remise au consommateur, avec le nom et l’adresse de l’établissement, le prix de chaque prestation taxes et services compris, puis le total. Sur une facture, le taux de TVA applicable figure parmi les mentions obligatoires, au même titre que la quantité, la dénomination précise et le prix unitaire hors taxes. La même source situe le déploiement de la facturation électronique au 1er septembre 2026 pour les grandes entreprises et les entreprises de taille intermédiaire, puis au 1er septembre 2027 pour les PME et les micro-entreprises. Une pizzeria qui facture des entreprises gagne à cadrer tôt ses circuits de vente de plats cuisinés.
Les erreurs qui reviennent le plus souvent
Les redressements naissent rarement d’un cas exotique, plutôt d’un paramétrage de caisse jamais revu quand votre carte évolue.
- Appliquer un taux unique à toute la carte, alors que boissons fermées et produits conservables ont leur régime.
- Oublier le taux normal sur la bière glissée dans le sac des pizzas.
- Traiter la canette comme le gobelet en créant la fiche produit en caisse.
- Renoncer à ventiler et supporter le taux le plus élevé sur un ticket entier.
- Ne garder aucune justification de la ventilation retenue sur les formules.
- Facturer les produits à cuire au taux du comptoir chaud.
Une commande banale du vendredi soir montre la mécanique complète.
| Ligne du ticket | Taux | Fondement |
|---|---|---|
| Pizza chaude à emporter | 10 % | préparée pour une consommation immédiate |
| Pizza crue filmée à cuire chez soi | 5,5 % | emballage de conservation |
| Soda au gobelet | 10 % | contenant non conservable |
| Canette de soda | 5,5 % | contenant fermé hermétiquement |
| Bière, quel que soit le contenant | 20 % | boisson alcoolique |
| Glace en cornet vendue à l’unité | 10 % | portion individuelle |
Quatre taux sur une seule commande, sans montage particulier. Prochaine étape : reprendre la liste des articles de votre caisse, rattacher chaque référence à l’un des trois taux, puis écrire noir sur blanc la méthode de ventilation appliquée aux formules. Ce chantier se mène en même temps que l’organisation du service à emporter et que le suivi du chiffre d’affaires de la pizzeria.